家計管理

初心者向け

お金の使い方に正解はない、でも判定軸はある——服と装飾品は全部外れ、当たりは誰にも見せない部屋着でした【観客テスト】

お金の使い方に正解はありません。でも判定軸はあります。「観客がいなくても、それをやりたいか」。この軸で並べ直したら、人に見せる服と装飾品は全部外れで、当たりは誰にも見せない部屋着の短パンだけでした。
初心者向け
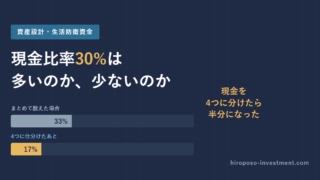
現金比率30%は多いのか、少ないのか——現金を4つに分けたら、本当の比率は17%でした【生活防衛資金の決め方】

現金比率は「決めるもの」ではなく、仕分けた結果あとから出てくる数字です。生活用・防衛資金・中期資金・投資用余剰の4つに分けると、モデルケースでは表面33%が実態16.7%になりました。分母を間違えたまま比率を議論しても答えはズレます。自分の数字で計算できるツール付き。
初心者向け

保険は合計で月5,000円まで|私が払っているのは1本だけです【解約した保険と、残した3つ】

保険を「どれが要るか」と1つずつ考えると、途中で疲れて終わります。私は逆に、先に「合計で月5,000円まで」と上限を決めました。上限が決まれば、残るのは掛け捨ての死亡保険・火災保険・(乗るなら)自動車保険の3つだけです。がん保険を解約した実際の話と、その決め方をまとめました。
マーケット・相場分析

金利のある世界【政策金利1%は、まだ半分】

政策金利1%は通過点。金利のある世界は、資産側と負債側で正反対に効きます。家計全体は年6.3兆円のプラスでも、20〜30代の負債保有世帯は年18万円のマイナス。ルール変更に気づいた人から資産側に回るための実践5つ。
初心者向け

人生で損するお金の使い方【7つの罠】——『サイコロジー・オブ・マネー』続編を読んで、私がやめたこと

お金の使い方に万人共通の正解はありません。ただし、必ず失敗する使い方には共通点があります。世界800万部『サイコロジー・オブ・マネー』の続編を土台に、人生で損する7つの罠を整理しました。私自身が一番はまっていた罠と、それをやめた方法も正直に書いています。
初心者向け

最初の1000万円は、投資では作れません——運用が縮めるのは2年半だけ、という計算【無料シミュレーター付き】

最初の1000万円は投資では作れません。年80万円の黒字なら貯金のみで12.5年、年率五パーセントで運用しても約10.0年です。運用が縮めるのは2年半ほどで、到達時の7〜8割は自分で入れた元本でした。それでも少額投資を並走させる理由と、1000万円に達した日を私が覚えていない話まで書いています。無料シミュレーター付きです。
投資戦略・制度

食料品の消費税1%はいつから?4人家族で月5,000円——0%にできなかった理由は「レジ」でした【2027年4月から2年間】

食料品の消費税が2027年4月から2年間、8%から1%に下がる方針です。いくら軽くなるのかを総務省家計調査で計算し(4人世帯で月約5,000円)、0%にできなかった理由=レジ改修の期間を整理しました。外食・酒類は対象外です。
節約・節税

医療保険はいらない——2026年8月、高額療養費はこう変わります【私はがん保険を解約します】

親知らずで20万円が9万円に。差額を埋めたのは高額療養費でした。2026年8月の改定を厚労省資料で確認すると、長期療養者は年23.7万円の負担減。私ががん保険を解約する理由を、無料シミュレーターつきで解説します。
節約・節税

貯蓄率は「手取り÷5」でいい|月5万円貯めて生活が詰んだ私の暗算式【投資歴18年】

毎月いくら貯金すればいい?答えは「手取り(万円)÷5」。手取り20万で月5万円貯めて生活が詰んだ投資歴18年の私が、強制貯蓄を続ける暗算式と残業代・ボーナスの使い分けを早見表で解説します。