国債

初心者向け

ソフトバンクグループの社債4.75%、1兆円が完売——私は何%でも買いません。税引後3.79%を個人向け国債・米国債と同じ表に並べた理由【第70回・2026年9月17日発行】

ソフトバンクグループ第70回社債(1兆円・7年・4.75%)を分解すると、7年国債2.49%+1社分2.26ポイント。税引後は3.79%で、金利が1ポイント上がれば100万円は約94万3,000円。それでも私が「1社なら何%でも買わない」理由は、値段ではなく貸し手という立場の形でした。
マーケット・相場分析

政策金利2.5%でも、普通預金は1.0%です【リベ大動画の数字を全部計算し直しました】

リベ大(両学長)の「政策金利2.5%で起きること3選」を、数字を一つずつ計算し直しました。計算はすべて正しく、前提の置き方だけが話の大きくなる側に寄っています。預金の反映率は実績4割で、普通預金は1.5%ではなく1.0%前後です。
初心者向け

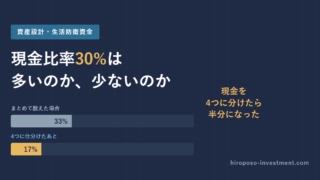
現金比率30%は多いのか、少ないのか——現金を4つに分けたら、本当の比率は17%でした【生活防衛資金の決め方】

現金比率は「決めるもの」ではなく、仕分けた結果あとから出てくる数字です。生活用・防衛資金・中期資金・投資用余剰の4つに分けると、モデルケースでは表面33%が実態16.7%になりました。分母を間違えたまま比率を議論しても答えはズレます。自分の数字で計算できるツール付き。
初心者向け

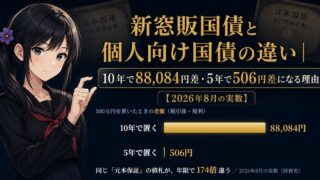
新窓販国債と個人向け国債の違い|10年で88,084円差・5年で506円差になる理由【2026年8月の実数】

個人向け国債と新窓販国債。名前は似ていますが、違いは出口の一点だけです。2026年8月の実数で比べると、同じ10年で88,084円、5年ではわずか506円の差になりました。変動10年だけに掛かる「基準金利×0.66」の意味を、財務省の数字で分解します。
マーケット・相場分析

金利のある世界【政策金利1%は、まだ半分】

政策金利1%は通過点。金利のある世界は、資産側と負債側で正反対に効きます。家計全体は年6.3兆円のプラスでも、20〜30代の負債保有世帯は年18万円のマイナス。ルール変更に気づいた人から資産側に回るための実践5つ。
インデックス投資

『ほったらかし投資術』の6ステップを、投資歴18年の私と突き合わせた——S&P500派の私が、それでもオルカン1本を勧める理由

結論はオルカン1本です。ただし商品を選ぶのは6つの手順のうち1つでしかありません。『ほったらかし投資術』の6ステップを投資歴18年の口座と突き合わせ、投資してよい金額の上限を「許容できる損失額の3倍」で逆算しました。S&P500派の私が、それでも人にはオルカンを勧める理由も書いています。
投資戦略・制度

【安全資産】個人向け国債の種類と特徴【注意事項】

導入|「国債は安全」という思い込みの再点検昔は、「国債=安全・退屈・低金利」という認識が一般的でした。しかし今は状況が違います。日本の長期金利ははっきり上昇「持っていれば安心」と言い切れない局面では、金利が上がったことで国債の魅力は増えたのか?それともリスクが増えたのか?まずは、事実関係から整理します。