投資戦略・制度

初心者向け

保険は合計で月5,000円まで|私が払っているのは1本だけです【解約した保険と、残した3つ】

保険を「どれが要るか」と1つずつ考えると、途中で疲れて終わります。私は逆に、先に「合計で月5,000円まで」と上限を決めました。上限が決まれば、残るのは掛け捨ての死亡保険・火災保険・(乗るなら)自動車保険の3つだけです。がん保険を解約した実際の話と、その決め方をまとめました。
初心者向け
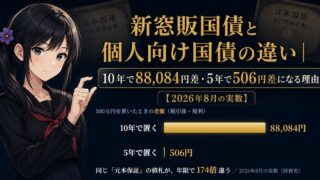
新窓販国債と個人向け国債の違い|10年で88,084円差・5年で506円差になる理由【2026年8月の実数】

個人向け国債と新窓販国債。名前は似ていますが、違いは出口の一点だけです。2026年8月の実数で比べると、同じ10年で88,084円、5年ではわずか506円の差になりました。変動10年だけに掛かる「基準金利×0.66」の意味を、財務省の数字で分解します。
投資戦略・制度

死ぬまで入るお金を太くする。老後対策はこれだけ【5つの選択肢】

ねんきんネットで自分の見込額を見たら、思ったより少ない数字が出てきました。老後対策は「2000万円貯める」ではなく「終身収入>生活費」にすること。死ぬまで入り続けるお金を太くする5つの選択肢と、入ってはいけない1つを、2026年度の最新データで整理します。
投資戦略・制度

副業FXはやめとけ?「毎月10%」を10年伸ばすと2万円が18億円になります|投資歴18年の私が触らない理由

noteのおすすめに流れてきた副業FXの投稿を、書かれている数字のまま10年伸ばしてみました。月10%が続けば2万円は18億円です。投資歴18年でFXに一度も触っていない私が、触らない理由と、見分ける3つの質問を書きました。
投資戦略・制度

副業のインボイス登録、私はしていません|2026年10月に控除は70%へ、2027年4月に税率が3つになります

副業でインボイス登録が必要かは、売上ではなく取引先で決まります。2026年10月に控除は80%から70%へ、2割特例は3割特例へ。2027年4月に税率が3つになる見通しまで、登録していない私が調べて整理しました。
投資戦略・制度

食料品の消費税1%はいつから?4人家族で月5,000円——0%にできなかった理由は「レジ」でした【2027年4月から2年間】

食料品の消費税が2027年4月から2年間、8%から1%に下がる方針です。いくら軽くなるのかを総務省家計調査で計算し(4人世帯で月約5,000円)、0%にできなかった理由=レジ改修の期間を整理しました。外食・酒類は対象外です。
投資戦略・制度

従業員持株会のデメリット——奨励金平均10.7%でも、私が「増額しない」3つの理由【売りたい時に売れない】

従業員持株会の奨励金は東証調査で平均10.7%。入っている私が、それでも増額しない3つの理由を構造から解説します。
投資戦略・制度

金の売却に税金はいくらかかる?——年50万円まで「ゼロ」にできる売り方と、現物→NISAの順番【純金積立の出口】

金地金を売ったときの税金は、株や投資信託とは別の総合課税です。年50万円の特別控除があり、保有5年超なら課税対象は半分になります。純金積立の売り方と、現物から新NISAへ移す順番を、確定申告の実務込みで整理しました。無料シミュレーター付き。
投資戦略・制度

楽天SCHDと本家SCHD、私は信託報酬だけで比べていました——総経費率で見たら差は2倍、分岐は口座と金額で変わります【シミュレーター付き】

楽天SCHDと本家SCHDを信託報酬0.1238%と0.06%で比べていた私の間違いを、総経費率0.19%で訂正しました。NISAなら買付手数料は0円で分岐は約1.3年、特定口座なら上限22ドルが効いて100万円で約3.8年です。
投資戦略・制度

iDeCoの出口を計算したら、退職金が多い人ほど損だった——19年ルールと特別法人税【無料シミュレーター付き】

iDeCoが得か損かは、あなたの退職金の額で決まります。同じ掛金・同じ運用でも結果は230万円変わりました。退職金を先に受け取ると控除を満額使うのに80歳が必要になる「19年ルール」と、凍結されたままの特別法人税を金額に翻訳。あなたの数字で試せる無料シミュレーター付きです。