新NISA

投資戦略・制度

こどもNISAは何歳からなら得か——600万円を使い切れるのは2027年に8歳以下、分かれ目は「親のNISA枠」でした【2026年10月】

2027年に始まるこどもNISA(年60万円・合計600万円)は、子どもが何歳なら得か。毎月の積立で年齢別に計算すると、600万円を使い切れるのは2027年に8歳以下の子だけ。ただし得かどうかを先に決めるのは、親のNISA枠が埋まるかどうかでした。払い出しの制限、贈与の3つの注意、金融機関の選び方と、息子のこども口座300万円のうち180万円をこどもNISAへ移す我が家の計画。年齢別の計算機つき。
インデックス投資

「3〜5年で1,000万円の種銭」は、毎月いくら貯める話か——手取り÷5で逆算したら、手取り83万円の人の数字でした【1000万円 何年で貯まる】

「最初の3〜5年でNISAを使って1,000万円の種銭を作る」を毎月の入金に直すと、16.7万〜27.8万円。手取り÷5で逆算すると、手取り83万〜139万円の人の数字でした。年5%で運用しても縮まるのは月2万円ほど。1,000万円は「何年で」ではなく「毎月いくら入れられるか」で決まります。入金額から期間を出す表を作りました。
インデックス投資

インデックス投資は、個人が一番手軽に使える「カネのレバレッジ」——ナヴァルの4つのレバレッジで考える、利回りより効く入金力【投資歴19年】

ナヴァル・ラヴィカントの言う4つのレバレッジ(ヒト・カネ・コード・メディア)のうち、個人がヒトとカネを直接使うのは難しい。でもインデックス投資なら、レバレッジを使う企業群の株主になれます。ただし掛け算なので元本が小さければ結果も小さい。月3万円を5万円にすると20年後の差は約822万円、利回りを1%上げても約153万円。許可のいらないコードとメディアで入金力を上げ、カネのレバレッジに渡す考え方を整理しました。
インデックス投資

「毎日コース」の積立が買っていたのは、年243回でした——連休中に出した注文は、9月25日の基準価額で約定します【2026年シルバーウィーク】

「毎日コース」で積み立てていた私が数えたら、2025年に買った回数は243回でした。365日のうち122日は1円も買っていません。連休中に出した注文は9月24日に受け付けられ、S&P500・オルカンなら9月25日の基準価額で約定します。連休明けの寄り付きの窓は過去10年22回で上13・下9、平均0.89%でした。
インデックス投資

SPYDは「やめとけ」なのか——利回り4.2%の中身は不動産24%でした【2026年9月11日終値】

SPYDの分配利回りは4.21%(2026年9月10日時点)。その中身はS&P500の高配当上位80社で、不動産が24.25%を占めます。2020年の減配は年合計で−6.5%、四半期では−41.1%。5年リターンやNISAと特定口座の必要元本まで、数字で分解します。
投資戦略・制度

NISAの金融機関変更、2027年分は受付中——証券8社を並べたら、変える理由があるのは3種類の人だけでした【2026年10月更新】

NISAの金融機関変更は前年10月1日から当年9月30日まで。2027年分の受付が10月1日に開きます。野村・SMBC日興・大和・みずほとSBI・楽天・マネックス・松井の8社を、米国ETFの取扱・売買手数料・為替手数料・単元未満株で比較し、変える理由がある3種類の人を整理しました。楽天は9月14日23:59で今年分が締切です。
インデックス投資

投資の情報を1日30分見ると、年182時間——SNSの投資アカウントを追いながら「何もしない」を続ける方法【投資歴18年】

投資の情報を1日30分見ると年182時間。私の通勤182日分です。それでも私はSNSを見続けています。インデックス投資を壊すのは情報ではなく、情報を見て動くこと。止められるのは1か所だけでした。投資歴18年の私が、他人の情報で12万円を失った話と、いま持っている2つの防波堤を書きます。
投資戦略・制度

野村證券のNISAで買える米国ETFは8本だけ——でも私なら、野村では1本も買いません【71,000円以下は手数料11%】

野村證券のNISA成長投資枠で買える米国ETFは8本だけです。VOO・VTI・VYMなど全8本の一覧と経費率を2026年9月時点の公式情報で整理し、本・支店では71,000円以下に手数料11%の段があること、口座区分で同じETFの手数料が4段階に割れることまで計算しました。投資歴18年の私が、野村では1本も買わない理由を書いています。
インデックス投資

投資のベストタイミングは、後からしか分かりません|日経6万円で買い増しを止めた私が、11.6%取り逃した話

日経6万円で買い増しを止めた私は、約4か月で11.6%取り逃しました。最高値で買った人・最悪の日に買った人・待ち続けた人の20年実測を並べ、待つのが正解になるには何%の下落が必要かを計算します。「タイミングが分かる」と言う人を疑う理由も書きました。
初心者向け

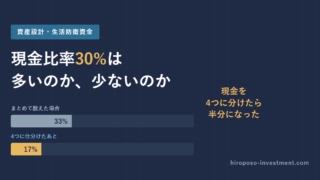
現金比率30%は多いのか、少ないのか——現金を4つに分けたら、本当の比率は17%でした【生活防衛資金の決め方】

現金比率は「決めるもの」ではなく、仕分けた結果あとから出てくる数字です。生活用・防衛資金・中期資金・投資用余剰の4つに分けると、モデルケースでは表面33%が実態16.7%になりました。分母を間違えたまま比率を議論しても答えはズレます。自分の数字で計算できるツール付き。