出口戦略

マーケット・相場分析

投資歴18年の私が14年間「低解約返戻金型保険」に入っていた告白|学資保険・貯蓄型保険の罠と、唯一の救済措置

投資歴18年の筆者が14年間加入した低解約返戻金型保険の実契約データを公開。学資保険・貯蓄型保険の罠と、満了後に保険継続vsオルカン乗り換えの損得を徹底比較。今入っている人への救済策も解説。
マーケット・相場分析
米国債ストリップス債、5.111%が来た日——「規律を動かさない」と書いた私が出した答え【投資歴18年・2026年5月版】

SBI証券で米国債ストリップス債の表面利回りが5.111%に到達。しかし税金20.315%を引いた実質利回りは約4.47%。税引後5%を満たす表面利回り約5.7%まで待つ理由と逆算プロセスを完全公開。
マーケット・相場分析

J-REITは商品としては優秀、でも私が買わない4つの理由——人口減少と4重苦の時代に【投資歴18年】

投資歴18年の米国インデックス投資家がJ-REITをゼロから調査。高分配の仕組みや税制優遇は優秀でも、人口減少・金利リスク・投資哲学との不整合など買わない4つの構造的理由を解説。
インデックス投資

オルカンとS&P500、どっちを買えばいい?——答えは”迷うならオルカン”。公式運用報告書で見えた4つの構造差【投資歴18年・2026年版】

オルカンとeMAXIS Slim S&P500、どっちを買うべきか。公式運用報告書を読み込むと、分散・コスト・レンディングなどの構造差が見えました。結論は"迷うならオルカン"。米国一本派の選び方も投資歴18年が解説します。
インデックス投資

ドルも円も、元を正せばS&P500——VOOを初心者に薦めない3つの理由【投資歴18年】

VOOとeMAXIS Slim米国株式(S&P500)を通貨・NISA制度・配当課税・円換算の手間の4軸で比較。20年で最大256万円の差が生まれる理由を数字で解説し、初心者に最適な選択を提示します。
マーケット・相場分析

ポテトチップスは白黒、S&P500は最高値——ホルムズ海峡が暴いた日米の差と見たくない現実

2026年5月、日本でポテトチップス袋が白黒になる中、S&P500は最高値更新。ホルムズ封鎖・原油依存・日米購買力格差の構造を一次データで解説。新NISAの積立継続判断にも触れる。
投資戦略・制度

私がiDeCoに最初から入らなかった理由──新NISA・こどもNISA含む3制度の決定的な差

iDeCoは60歳まで資金拘束され2026年に10年ルール改悪。新NISAはいつでも売却可能で出口自由度が高い。こどもNISAの名義預金リスクも含め3制度を徹底比較。ですが、途中解約はほぼ不可能で、将来的に制度改悪が来ても 逃げ場なし。ライフイベントの不確実性が高い今の時代において、私は あえて「加入しない」選択を推します。
投資戦略・制度

ファンドラップ24兆円市場の罠——初心者が絶対に手を出してはいけない理由【2026年5月版】

「プロにおまかせ」という言葉で素人を誘い込む高コスト商品——それがファンドラップだ。テレビCMでも臆することなく流され、銀行・証券窓口の目立つ場所に並ぶ。インデックスファンドと比べて手数料が高すぎる理由と、すでに契約してしまった人への出口戦略を解説する。
投資戦略・制度

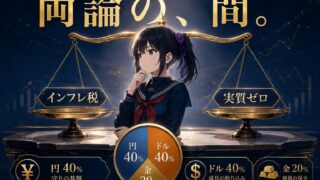
日本の借金は誰が払うのか──両論を読んで私が辿り着いた40-40-20|投資歴18年の判断

日本の政府債務は約1,441兆円・対GDP比236%。「インフレ税」論と「実質ゼロ」論、真っ向から対立する両論を読んで、私が出した答えは円40・ドル40・金20の配分。グラフと最新データで、確率的にマシな備えを解説します。
インデックス投資

資産運用の出口戦略|人生の航路は計算で決める【2026年9月更新】

2026年9月、日経66,364円・米国は利上げ再開。新NISA保有者向けに、4%ルールと定額・定率・バケツ法・独自のHiro式の4手法を、日経平均26年の実データでバックテスト比較。NISAと特定口座の取り崩し順、60歳以降の実践プランまで解説。『オルカン思考』の"出口はない"との違いも。