ポートフォリオ

マーケット・相場分析

BNDとAGG、どちらを買うかで悩む意味はありません——5年持って年率−0.36%だった理由

BNDとAGGは同じ指数のほぼ同じバージョンで、経費率0.03%も同じ、リターンの差は最大0.11ポイントです。悩むべきはそこではありません。決定的な違いは債券ETFに満期がないこと。2022年の−13%が、5年平均年率−0.36%として今も残っています。
マーケット・相場分析

米国債30年が利回り5.2%、19年ぶりの高さでも私が買わない理由——「税引後5%」で計算し直す【ストリップス派】

2026年7月29日のダウ1,153ドル安は3営業日で77%戻りました。残ったのは30年債利回り5.2%台、19年ぶりの高さです。それでも私は買いません。表面5.22%は税引後で4.61%だからです。税引後5%というラインの立て方と、ゼロクーポン債の正しい計算方法を、計算機つきで書きました。
インデックス投資

新NISAの投信、結局どれ?|オルカン・S&P500・NASDAQ100・SCHDを1枚で選ぶ【2026年版・投資歴18年】

オルカン・S&P500・NASDAQ100・SCHDの4本を、1枚の早見表と「3つの質問」で比較。新NISAでどれを選ぶか、投資歴18年が迷わず選べる地図にしました。手数料・向き不向き・出口まで。
マーケット・相場分析

投資歴18年の私が14年間「低解約返戻金型保険」に入っていた告白|学資保険・貯蓄型保険の罠と、唯一の救済措置

投資歴18年の筆者が14年間加入した低解約返戻金型保険の実契約データを公開。学資保険・貯蓄型保険の罠と、満了後に保険継続vsオルカン乗り換えの損得を徹底比較。今入っている人への救済策も解説。
マーケット・相場分析

米国債ストリップス債、5.111%が来た日——「規律を動かさない」と書いた私が出した答え【投資歴18年・2026年5月版】

SBI証券で米国債ストリップス債の表面利回りが5.111%に到達。しかし税金20.315%を引いた実質利回りは約4.47%。税引後5%を満たす表面利回り約5.7%まで待つ理由と逆算プロセスを完全公開。
インデックス投資

オルカンとS&P500、どっちを買えばいい?——答えは”迷うならオルカン”。公式運用報告書で見えた4つの構造差【投資歴18年・2026年版】

オルカンとeMAXIS Slim S&P500、どっちを買うべきか。公式運用報告書を読み込むと、分散・コスト・レンディングなどの構造差が見えました。結論は"迷うならオルカン"。米国一本派の選び方も投資歴18年が解説します。
投資戦略・制度

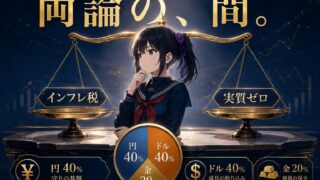
日本の借金は誰が払うのか──両論を読んで私が辿り着いた40-40-20|投資歴18年の判断

日本の政府債務は約1,441兆円・対GDP比236%。「インフレ税」論と「実質ゼロ」論、真っ向から対立する両論を読んで、私が出した答えは円40・ドル40・金20の配分。グラフと最新データで、確率的にマシな備えを解説します。
インデックス投資

資産運用の出口戦略|人生の航路は計算で決める【2026年版】 

2026年4月、日経60,000円・VOO $654の高値圏。新NISA保有者向けに、4%ルールと定額・定率・バケツ法・独自のHiro式の4手法を、日経平均26年の実データでバックテスト比較。NISAと特定口座の取り崩し順、60歳以降の実践プランまで解説。
投資戦略・制度

米国債|ストリップス vs クーポン、私はストリップス派の理由【2026年4月SBI最新データ】

2026年4月のSBI証券最新データをもとに、米国ストリップス債とクーポン債を利回り・100万円シミュレーションで徹底比較。投資歴18年の著者がなぜストリップス派なのか、なぜいまは買わないのかを3つの根拠とともに解説します。
マーケット・相場分析

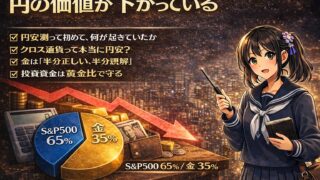
日経平均が上がっているのではない。円が下がっているだけかもしれない。

日経平均や金の上昇は本当に資産高か?ドル基軸で通貨価値を検証し、投資専用資金の最適配分「S&P500 65%・金35%」の根拠と、売らずに寄せる出口戦略を解説。